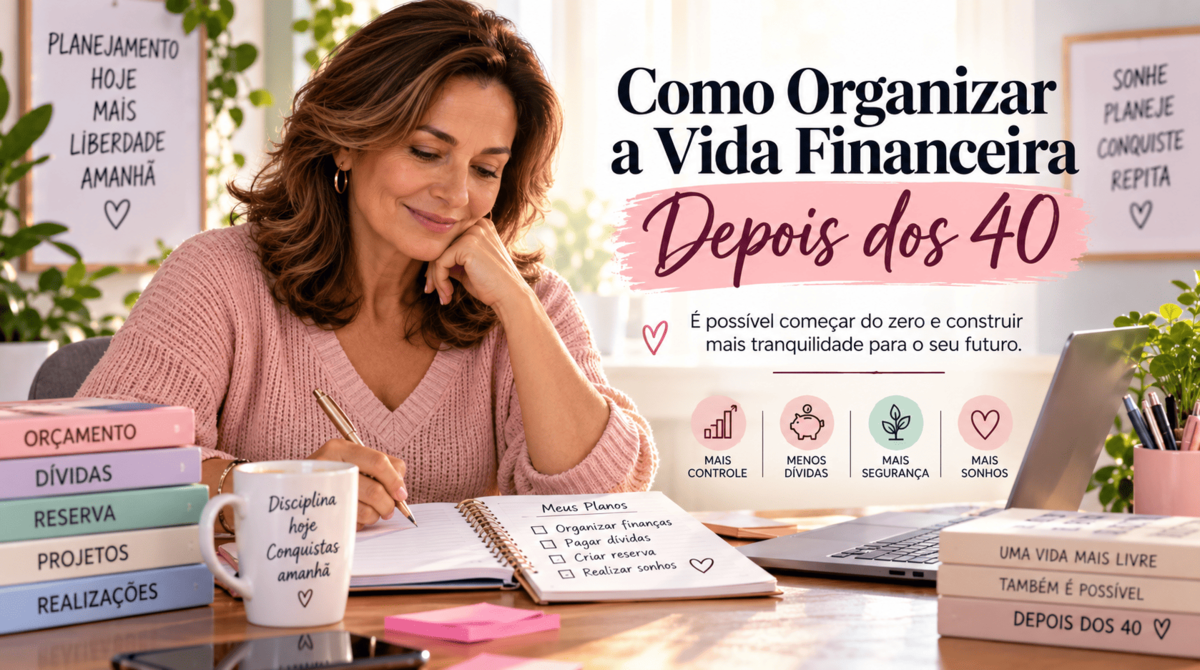
Para organizar a vida financeira depois dos 40, comece descobrindo exatamente quanto entra, quanto sai, quais dívidas existem e quais despesas podem ser ajustadas. Depois, estabeleça prioridades, organize as dívidas e crie gradualmente uma reserva para imprevistos. Não é preciso resolver tudo de uma vez: o mais importante é começar com a realidade que você tem hoje.
Organizar a vida financeira depois dos 40 ainda vale a pena?
Sim.
E talvez essa seja a primeira coisa que você precisa saber.
Chegar aos 40, 45 ou 50 anos sem uma grande reserva financeira não significa que não exista mais tempo para organizar sua vida.
Muitas mulheres chegam a essa fase depois de décadas trabalhando, pagando contas, criando filhos, ajudando familiares e resolvendo problemas que simplesmente apareceram pelo caminho.
O dinheiro entrou.
O dinheiro saiu.
E nem sempre houve espaço para planejamento.
Até que um dia surge a pergunta:
“E agora? Como estarão minhas finanças daqui a 10 ou 20 anos?”
Essa pergunta pode assustar.
Mas também pode marcar o começo de uma mudança.
Não comece se culpando pelo passado
Talvez você pense:
“Eu deveria ter começado a guardar dinheiro aos 25.”
Talvez.
Mas você tinha aos 25 as mesmas informações que possui hoje?
Tinha a mesma renda?
As mesmas responsabilidades?
A mesma maturidade?
Conhecia os acontecimentos que enfrentaria?
Provavelmente não.
Analisar decisões antigas pode trazer aprendizados.
Culpar-se repetidamente por elas não muda seu saldo bancário.
A pergunta mais útil agora é:
“O que posso fazer com o dinheiro que tenho e com a realidade que vivo hoje?”
É daí que o planejamento começa.
Primeiro: descubra sua situação financeira real
Antes de pensar em economizar, investir ou fazer grandes planos, você precisa saber onde está.
Pegue papel e caneta, uma planilha ou o aplicativo que preferir.
Anote sua renda mensal.
Depois, liste as despesas.
Comece pelas fixas:
- moradia;
- água;
- energia;
- telefone;
- internet;
- transporte;
- alimentação;
- escola;
- plano de saúde;
- seguros;
- financiamentos;
- empréstimos;
- mensalidades.
Depois observe as despesas que variam:
- supermercado;
- farmácia;
- roupas;
- restaurantes;
- aplicativos;
- lazer;
- presentes;
- pequenos gastos do cotidiano.
O objetivo inicial não é cortar tudo.
É enxergar.
Muitas pessoas sabem aproximadamente quanto ganham, mas não sabem exatamente quanto custa manter sua vida durante um mês.
Faça um diagnóstico sem esconder os números
Agora some.
Quanto entra?
Quanto sai?
Existem dívidas?
Quanto você paga de parcelas?
Tem algum dinheiro guardado?
Existe alguma despesa grande prevista para os próximos meses?
Colocar esses números no papel pode causar desconforto.
Mas existe uma vantagem:
um problema que você consegue enxergar pode começar a ser organizado.
Enquanto tudo permanece apenas na cabeça, a situação parece maior e mais confusa.
Separe necessidade, compromisso e escolha
Uma forma simples de analisar seus gastos é dividi-los em três grupos.
Necessidades
São despesas essenciais para manter a vida funcionando.
Moradia, alimentação, transporte, medicamentos e contas básicas podem entrar aqui.
Compromissos
São obrigações que você já assumiu.
Financiamentos, empréstimos, mensalidades e parcelas são exemplos.
Escolhas
São gastos que podem ser ajustados com mais facilidade.
Isso não significa que sejam inúteis.
Lazer também importa.
Uma roupa pode ser necessária.
Um café com uma amiga pode fazer parte de uma vida boa.
A ideia não é eliminar tudo aquilo que traz prazer.
É perceber onde existe margem para decisão.
Não tente cortar todas as coisas boas da sua vida
Alguns planejamentos financeiros fracassam porque começam assim:
“Nunca mais vou sair.”
“Não vou comprar absolutamente nada.”
“Vou cortar tudo.”
Durante algumas semanas, funciona.
Depois, a rotina fica insustentável e tudo volta ao padrão anterior.
Talvez seja mais realista perguntar:
“O que posso reduzir sem transformar minha vida em uma punição?”
Pode ser diminuir pedidos de comida.
Cancelar uma assinatura pouco utilizada.
Planejar melhor as compras.
Reduzir compras por impulso.
Negociar algum serviço.
Pequenos ajustes repetidos durante muitos meses podem ter impacto maior do que uma grande restrição que dura duas semanas.
Se existem dívidas, coloque todas no papel
Não tente organizar dívidas apenas de memória.
Faça uma lista.
Anote:
Para quem devo?
Quanto devo?
Qual é o valor da parcela?
Qual é a taxa ou o custo dessa dívida?
Quantas parcelas ainda faltam?
Existe atraso?
A partir daí, fica mais fácil avaliar prioridades e possibilidades de negociação.
Dependendo da situação, pode ser útil buscar orientação profissional antes de substituir uma dívida por outra ou tomar decisões que envolvam crédito.
Cuidado com a tentativa de resolver uma dívida criando outra
Quando as contas apertam, uma saída aparentemente fácil pode ser contratar mais crédito.
Às vezes, uma reorganização de dívida pode fazer sentido.
Em outras situações, apenas transfere o problema para frente.
Por isso, antes de assumir uma nova obrigação, procure entender:
- quanto será pago no total;
- qual é a taxa de juros;
- por quanto tempo;
- se a nova parcela realmente cabe no orçamento;
- se existe alguma alternativa.
Não olhe somente para o valor da parcela.
Uma parcela pequena durante muitos meses pode representar um custo total elevado.
Crie espaço para os imprevistos
Carro quebra.
Geladeira para de funcionar.
Aparece uma despesa médica.
A casa precisa de manutenção.
Um animal de estimação fica doente.
Essas situações parecem inesperadas, mas sabemos que, em algum momento, alguma delas acontecerá.
Por isso, uma parte importante da organização financeira é construir gradualmente uma reserva para emergências e imprevistos.
Você não precisa começar com milhares de reais.
Comece com o que for possível.
R$ 20.
R$ 50.
R$ 100.
O valor dependerá da sua realidade.
O hábito de separar dinheiro regularmente é tão importante quanto o valor inicial.
“Mas sobra muito pouco no final do mês”
Nesse caso, experimente mudar a ordem.
Em vez de esperar o mês terminar para guardar o que sobrou, estabeleça um pequeno valor para separar assim que receber.
Não precisa ser grande.
Se R$ 200 são impossíveis, talvez R$ 50 sejam possíveis.
Se R$ 50 ainda pesam, comece com menos.
O objetivo inicial é criar consistência.
Conforme as finanças melhorarem, esse valor pode ser revisto.
Crie objetivos financeiros com nome
“Quero economizar dinheiro” é muito amplo.
Experimente dar um nome para cada objetivo.
Reserva para emergências.
Viagem.
Trocar o carro.
Reforma da casa.
Curso.
Aposentadoria.
Projeto pessoal.
Quando o dinheiro tem uma finalidade, pode ser mais fácil resistir a utilizá-lo para outra coisa.
Pense também na mulher que você será aos 60
Depois dos 40, planejamento financeiro não envolve apenas pagar as contas deste mês.
Também vale olhar um pouco mais longe.
Pergunte:
Como quero estar financeiramente aos 50?
E aos 60?
Quais despesas provavelmente aumentarão?
Minha renda continuará igual?
Quero continuar trabalhando no mesmo ritmo?
Você não precisa ter todas essas respostas agora.
Mas começar a pensar nelas ajuda a transformar o futuro em algo que também pode ser planejado.
A aposentadoria merece entrar na conversa
É fácil pensar na aposentadoria como um problema distante.
Até que ela deixa de estar tão distante assim.
Depois dos 40, vale conhecer sua situação previdenciária, verificar contribuições e começar a entender quais fontes de renda poderão existir no futuro.
Isso não significa tomar uma decisão de investimento imediatamente.
Significa conhecer sua própria realidade.
Se necessário, procure orientação profissional qualificada para avaliar questões previdenciárias e financeiras específicas.
Não confunda organização financeira com ficar rica
Esse ponto é importante.
Organizar a vida financeira não significa necessariamente construir uma grande fortuna.
Pode significar:
pagar as contas sem tanto medo;
reduzir dívidas;
ter dinheiro para um imprevisto;
planejar uma viagem sem usar crédito;
conseguir ajudar um filho sem comprometer todo o orçamento;
ter mais opções profissionais;
dormir com menos preocupação.
Dinheiro também pode representar margem de escolha.
Tenha uma reunião financeira consigo mesma
Escolha um dia do mês.
Pode ser o primeiro sábado.
Ou o dia seguinte ao pagamento.
Reserve 30 minutos.
Veja:
quanto entrou;
quanto saiu;
o que aumentou;
o que diminuiu;
quanto conseguiu guardar;
quais contas chegarão no próximo mês.
Não precisa ser complicado.
Uma pequena revisão mensal evita que você passe vários meses sem perceber que determinado gasto aumentou.
Se você divide as contas com alguém, converse sobre dinheiro
Dinheiro pode ser um assunto desconfortável em muitos relacionamentos.
Mas quando duas pessoas dividem despesas, decisões financeiras afetam ambas.
Por isso, é importante conversar sobre:
renda;
contas;
dívidas;
prioridades;
compras grandes;
objetivos;
responsabilidades.
A conversa não precisa acontecer somente quando surge um problema.
Finanças também fazem parte da organização cotidiana da casa.
Não compare sua situação financeira com a das redes sociais
Você vê uma viagem.
Não vê as parcelas.
Vê o carro novo.
Não conhece o financiamento.
Vê a reforma.
Não sabe quanto aquela família ganha.
Vê alguém dizendo que conseguiu determinado patrimônio antes dos 40.
Não conhece a herança, as oportunidades, os riscos ou as circunstâncias daquela pessoa.
Comparar números sem conhecer contextos pode gerar ansiedade e decisões ruins.
Seu planejamento precisa funcionar para a sua realidade.
Como organizar a vida financeira depois dos 40 em 7 passos
Se tudo parece complicado, comece nesta ordem:
1. Anote toda a sua renda.
2. Registre todas as despesas durante um mês.
3. Liste dívidas e parcelas.
4. Identifique gastos que podem ser ajustados.
5. Defina uma prioridade financeira.
6. Comece uma pequena reserva para imprevistos.
7. Revise seus números uma vez por mês.
Você não precisa executar tudo perfeitamente.
Precisa apenas começar.
Um exercício para fazer hoje
Abra uma folha e escreva quatro títulos:
TENHO
DEVO
GASTO
QUERO
Em TENHO, coloque renda, dinheiro guardado e outros recursos relevantes.
Em DEVO, registre dívidas e compromissos financeiros.
Em GASTO, coloque suas principais despesas mensais.
Em QUERO, escreva seus objetivos.
Essa única página pode revelar bastante sobre sua vida financeira.
Depois, escolha uma ação para realizar nos próximos sete dias.
Pode ser cancelar uma assinatura.
Levantar o saldo de uma dívida.
Começar a registrar gastos.
Separar o primeiro valor para sua reserva.
Pesquisar uma despesa que pode ser renegociada.
Uma ação pequena já é melhor do que mais um mês sem olhar para os números.
Perguntas frequentes
É tarde para organizar a vida financeira depois dos 40?
Não. A situação de cada pessoa é diferente, mas organizar receitas, despesas, dívidas e objetivos pode ser útil em qualquer fase da vida. Quanto antes você conhecer seus números e começar a planejar, mais tempo terá para fazer ajustes.
Quanto devo guardar por mês?
Não existe um valor único adequado para todas as pessoas. O valor depende de renda, despesas, dívidas, estabilidade profissional e objetivos. Para quem está começando, criar o hábito com uma quantia sustentável pode ser mais realista do que estabelecer um valor impossível de manter.
O que devo fazer primeiro: pagar dívidas ou guardar dinheiro?
Depende do tipo de dívida, dos juros, da estabilidade da renda e da existência ou não de alguma reserva para emergências. Dívidas caras merecem atenção especial, mas decisões específicas devem considerar a situação individual.
Preciso investir para organizar minha vida financeira?
Não necessariamente no início. Antes de escolher investimentos, é importante conhecer o orçamento, organizar dívidas, definir objetivos e compreender sua necessidade de liquidez e tolerância a riscos.
Como começar se meu salário mal cobre as despesas?
Comece registrando tudo. Talvez não exista espaço imediato para grandes cortes ou poupança, mas conhecer exatamente os números ajuda a identificar prioridades, buscar renegociações e avaliar possibilidades de aumentar renda ou reduzir despesas quando possível.
Conclusão
Talvez você olhe para trás e pense que deveria ter começado antes.
Mas o dinheiro que não foi guardado aos 25 não pode ser guardado retroativamente.
O que existe é o dinheiro que passa pelas suas mãos agora.
E as escolhas que podem ser feitas daqui para frente.
Organizar a vida financeira depois dos 40 não é tentar recuperar o tempo perdido.
É decidir que os próximos anos também merecem planejamento.
Você não precisa resolver tudo neste mês.
Comece conhecendo seus números.
Depois organize uma coisa.
Depois outra.
E continue.
Porque talvez a melhor hora para ter começado tenha sido anos atrás.
Mas a hora sobre a qual você ainda pode fazer alguma coisa é hoje.

Elieusa Regina Feliciano é professora há mais de 20 anos e criadora do Coisas da Vida, um espaço dedicado a levar informação confiável e acessível às mulheres que desejam compreender melhor as mudanças após os 40 anos, especialmente no climatério e na menopausa.