RESPOSTA DIRETA: É possível começar uma reserva financeira depois dos 40 mesmo sem conseguir guardar grandes valores. O primeiro passo é conhecer o orçamento, definir uma quantia sustentável e separar esse dinheiro regularmente. Começar com pouco e manter constância pode ser mais eficiente do que esperar pelo mês perfeito em que finalmente “sobrará dinheiro”.
“Eu deveria ter começado antes”
Essa frase aparece com frequência quando o assunto é dinheiro depois dos 40.
Talvez você pense nas oportunidades que perdeu.
No dinheiro que poderia ter economizado.
Nas compras que faria diferente.
Nos anos em que praticamente tudo o que recebia já tinha destino.
Mas existe um problema em olhar apenas para trás:
isso não muda o saldo de amanhã.
Você pode não ter começado aos 20.
Nem aos 30.
Mas pode começar agora.
E construir uma reserva financeira não precisa começar com milhares de reais.
Pode começar com a primeira quantia que você conseguir separar.
O que é uma reserva financeira?
De maneira simples, uma reserva financeira é um valor separado para oferecer maior segurança diante de despesas e situações inesperadas.
Por exemplo:
um conserto urgente;
uma redução temporária de renda;
uma despesa familiar inesperada;
uma necessidade que não estava prevista no orçamento.
Sem nenhum dinheiro reservado, imprevistos podem levar ao uso de cartão, cheque especial ou empréstimos.
Por isso, ter algum recurso disponível pode reduzir a necessidade de recorrer a crédito em determinados momentos.
Por que criar uma reserva depois dos 40?
A reserva é útil em qualquer idade.
Depois dos 40, porém, algumas pessoas começam a pensar com mais atenção em estabilidade e planejamento para os próximos anos.
Além disso, responsabilidades podem ser maiores.
Casa.
Filhos.
Família.
Carreira.
Projetos.
E, para algumas mulheres, existe também o desejo de conquistar maior autonomia financeira.
Uma reserva não resolve todos os problemas.
Mas pode aumentar sua margem de escolha diante de situações inesperadas.
1. Antes de guardar, descubra quanto realmente sobra
Não comece definindo um número baseado no que outras pessoas dizem que você “deveria” economizar.
Olhe para sua realidade.
Anote:
Renda mensal: R$ ______
Despesas essenciais: R$ ______
Parcelamentos e dívidas: R$ ______
Outras despesas: R$ ______
Valor disponível: R$ ______
Talvez você descubra que consegue guardar R$ 300.
Talvez R$ 100.
Talvez R$ 50.
O valor inicial precisa caber no seu orçamento.
Caso contrário, a tentativa dura apenas algumas semanas.
2. Comece pequeno se for necessário
Existe uma armadilha comum:
pensar que guardar pouco não vale a pena.
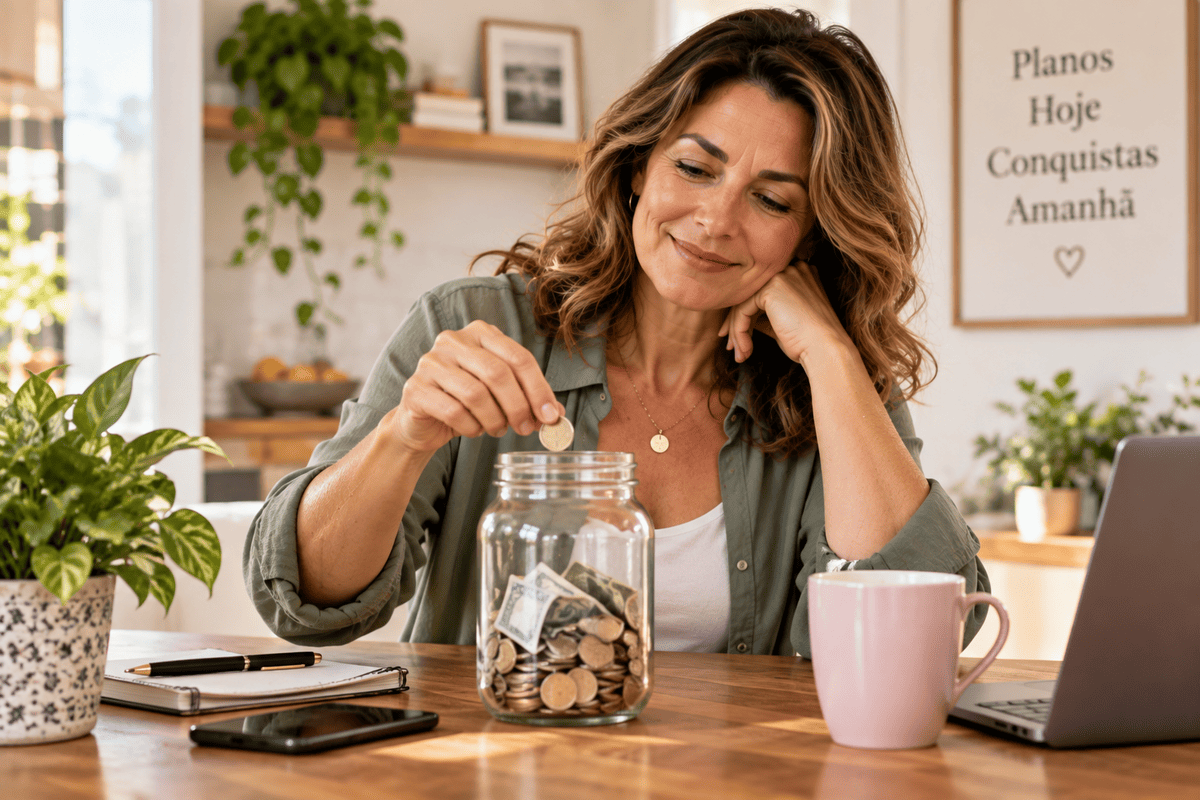
Mas imagine alguém que consegue separar R$ 100 por mês.
Em um ano, sem considerar qualquer rendimento, terá separado R$ 1.200.
Se essa pessoa esperar até conseguir guardar R$ 500 mensais e esse momento nunca chegar, terá acumulado exatamente:
R$ 0.
Começar pequeno cria duas coisas importantes:
uma reserva inicial;
e o hábito de guardar.
Com o tempo, o valor pode aumentar.
3. Transforme o ato de guardar em uma despesa do orçamento
Muitas pessoas fazem assim:
recebem;
pagam contas;
gastam durante o mês;
e pretendem guardar o que sobrar.
O problema é que frequentemente não sobra.
Experimente inverter a lógica.
Quando receber, separe primeiro a quantia definida para sua reserva.
Depois organize o restante.
É como se você tivesse criado uma nova conta mensal:
“Pagamento para meu futuro.”
4. Automatize quando possível
Se você recebe em uma data previsível, pode programar uma transferência automática para logo depois do recebimento.
Isso diminui a necessidade de tomar a mesma decisão todos os meses.
A automação também ajuda a evitar a tentação de adiar:
“Este mês eu guardo depois.”
E então o mês termina.
5. Crie uma primeira meta pequena
Pensar imediatamente em uma reserva de vários meses de despesas pode parecer impossível.
Divida o objetivo.
Por exemplo:
Meta 1: R$ 500
Depois:
Meta 2: R$ 1.000
Depois:
Meta 3: um mês de despesas essenciais
E continue avançando de acordo com sua realidade.
Metas intermediárias tornam o progresso mais visível.
6. Descubra quanto custa um mês da sua vida
Essa conta é importante.
Mas não use todos os gastos do mês.
Comece pelas despesas essenciais:
moradia;
alimentação;
energia;
água;
transporte;
medicamentos ou outras necessidades recorrentes;
obrigações familiares essenciais.
Imagine que essas despesas totalizem R$ 3.500.
Esse valor oferece uma referência sobre quanto seria necessário para manter as necessidades básicas durante determinado período.
A partir daí, você pode estabelecer uma meta compatível com sua situação.
Quanto preciso ter em uma reserva financeira?
Não existe um número universal que sirva para todas as pessoas.
A necessidade pode variar conforme:
estabilidade da renda;
quantidade de pessoas que dependem financeiramente de você;
despesas essenciais;
existência de outras fontes de renda;
segurança profissional;
obrigações financeiras.
Por isso, metas de reserva devem ser adaptadas à realidade individual.
O mais importante para quem ainda não possui nenhuma reserva pode ser simplesmente começar.
7. Procure pequenos vazamentos no orçamento
Você não precisa eliminar tudo o que gosta.
Mas talvez existam despesas que já não fazem sentido.
Revise:
assinaturas;
aplicativos;
serviços pouco utilizados;
compras impulsivas;
taxas;
parcelamentos;
pedidos de comida muito frequentes;
pequenas despesas recorrentes.
Imagine que consiga liberar R$ 150 por mês.
Em vez de esse dinheiro desaparecer em outros gastos, direcione automaticamente para a reserva.
Você transformou uma despesa antiga em segurança futura.
8. Use parte de receitas extras
Recebeu algum valor que não faz parte da renda mensal habitual?
Pode ser uma oportunidade para acelerar a reserva.
Não significa que todo dinheiro extra precise ser guardado.
Você pode definir uma regra pessoal.
Por exemplo:
“Quando receber um valor extra, uma parte irá para minha reserva.”
Assim existe espaço para aproveitar parte do dinheiro e, ao mesmo tempo, avançar no objetivo.
9. Separe reserva de emergência de outros objetivos
Essa distinção ajuda bastante.
Você pode querer dinheiro para:
uma viagem;
um curso;
trocar de carro;
reformar a casa;
começar um negócio.
Esses são objetivos financeiros.
Mas não são necessariamente sua reserva para imprevistos.
Se todo dinheiro estiver junto, você pode acabar gastando a reserva em uma compra planejada.
Criar separações ajuda a enxergar o que cada valor representa.
10. Onde guardar a reserva?
Como esse dinheiro existe para situações inesperadas, características como segurança e facilidade de acesso costumam ser importantes.
A escolha específica depende da situação de cada pessoa e das alternativas financeiras disponíveis.
Antes de escolher qualquer produto financeiro, verifique aspectos como:
liquidez;
riscos;
custos;
regras de resgate;
tributação, quando aplicável;
e proteção oferecida.
Se tiver dúvidas sobre produtos ou investimentos, procure informações em fontes oficiais ou orientação profissional qualificada antes de decidir.
11. Não use a reserva para qualquer vontade
Promoção não é emergência.
Trocar o celular sem necessidade não é emergência.
Viagem planejada não é emergência.
A reserva funciona melhor quando existe uma regra clara para seu uso.
Pergunte:
“Essa despesa era imprevisível, necessária e não cabe no meu orçamento normal?”
Se a resposta for sim, talvez faça sentido utilizar parte da reserva.
12. Se usar, comece a reconstruir
A reserva não é uma coleção que precisa permanecer intacta para sempre.
Ela existe para ser utilizada quando realmente necessária.
Se um imprevisto acontecer e você precisar usar parte do dinheiro, não pense:
“Perdi tudo o que construí.”
Pense:
“Foi justamente para isso que construí.”
Depois que a situação estiver estabilizada, retome gradualmente as contribuições.
E se eu tiver dívidas?
Esse ponto exige atenção.
Se você possui dívidas, principalmente com juros elevados, a estratégia pode precisar ser diferente.
Dependendo do tipo de dívida e das condições do contrato, reduzir o endividamento pode ser uma prioridade importante.
Ao mesmo tempo, não ter absolutamente nenhum recurso para pequenos imprevistos pode aumentar o risco de contrair novas dívidas.
Por isso, não existe uma fórmula que funcione para todas as situações.
Analise taxas, valores e orçamento e, se necessário, procure orientação profissional para organizar um plano adequado.
Quanto consigo juntar começando com pouco?
Vamos usar apenas um exemplo matemático, sem considerar rendimentos.
Guardando:
R$ 50 por mês → R$ 600 em 1 ano
R$ 100 por mês → R$ 1.200 em 1 ano
R$ 200 por mês → R$ 2.400 em 1 ano
R$ 300 por mês → R$ 3.600 em 1 ano
O objetivo desses números não é dizer quanto você deveria guardar.
É mostrar algo importante:
pequenas quantias repetidas deixam de ser pequenas quando recebem tempo.
Faça um desafio de 30 dias
Durante os próximos 30 dias:
- Registre todos os gastos.
- Escolha três despesas que pode reduzir.
- Defina um valor para guardar.
- Separe esse dinheiro.
- Não utilize a quantia durante o desafio.
Ao final, observe:
Quanto conseguiu guardar?
O valor foi sustentável?
Pode repetir no próximo mês?
Pode aumentar um pouco?
Essa experiência ajudará a criar uma meta baseada na sua realidade.
Começar aos 40 ainda significa ter tempo
Imagine uma mulher de 45 anos que decide começar agora.
Se mantiver o hábito durante cinco anos, chegará aos 50 com cinco anos de organização financeira.
Se não começar porque acredita que está atrasada, chegará aos mesmos 50 anos.
A diferença estará naquilo que fez durante o caminho.
O tempo continuará passando de qualquer maneira.
Não transforme a reserva em uma competição
Você verá pessoas dizendo:
“Tenho seis meses de despesas.”
“Tenho um ano.”
“Guardo 30% do meu salário.”
Esses números não contam a história completa.
Rendas são diferentes.
Despesas são diferentes.
Famílias são diferentes.
Responsabilidades são diferentes.
Compare seu progresso com sua própria situação anterior.
Se antes você não conseguia guardar nada e agora possui uma pequena reserva, existe progresso.
Conclusão
Criar uma reserva financeira depois dos 40 não começa com um grande salário nem com uma quantia perfeita.
Começa quando você conhece seu orçamento e decide separar regularmente um valor possível.
Talvez no início pareça pouco.
Mas a reserva representa mais do que dinheiro guardado.
Ela pode representar preparação.
Autonomia.
Margem para lidar com imprevistos.
E uma nova relação com o futuro.
Você não pode voltar no tempo para começar dez ou vinte anos atrás.
Mas pode fazer algo muito mais útil:
começar com o próximo dinheiro que entrar.
Perguntas frequentes
É tarde para começar uma reserva financeira depois dos 40?
Não. Embora começar cedo permita mais tempo de planejamento, criar uma reserva em qualquer idade pode aumentar a capacidade de lidar com imprevistos.
Quanto devo guardar por mês?
Não existe um valor único. A quantia deve ser compatível com sua renda, despesas, dívidas e responsabilidades. Uma meta sustentável tende a ser mais fácil de manter.
Posso começar uma reserva com R$ 50 por mês?
Sim. Se R$ 50 é o valor possível atualmente, ele pode representar o início do hábito. O valor pode ser revisto conforme sua situação financeira mudar.
Reserva financeira e investimento são a mesma coisa?
Não necessariamente. Uma reserva para imprevistos possui uma finalidade específica e costuma exigir atenção especial à segurança e à facilidade de acesso ao dinheiro.
Posso usar minha reserva?
Sim, quando ocorrer uma situação compatível com a finalidade que você definiu para ela. Depois do uso, o objetivo pode ser reconstruí-la gradualmente.
Aviso: Este conteúdo é educativo e informativo. Não constitui recomendação individual de investimento, crédito ou planejamento financeiro. Avalie sua situação pessoal e procure orientação profissional quando necessário.

Elieusa Regina Feliciano é professora há mais de 20 anos e criadora do Coisas da Vida, um espaço dedicado a levar informação confiável e acessível às mulheres que desejam compreender melhor as mudanças após os 40 anos, especialmente no climatério e na menopausa.